
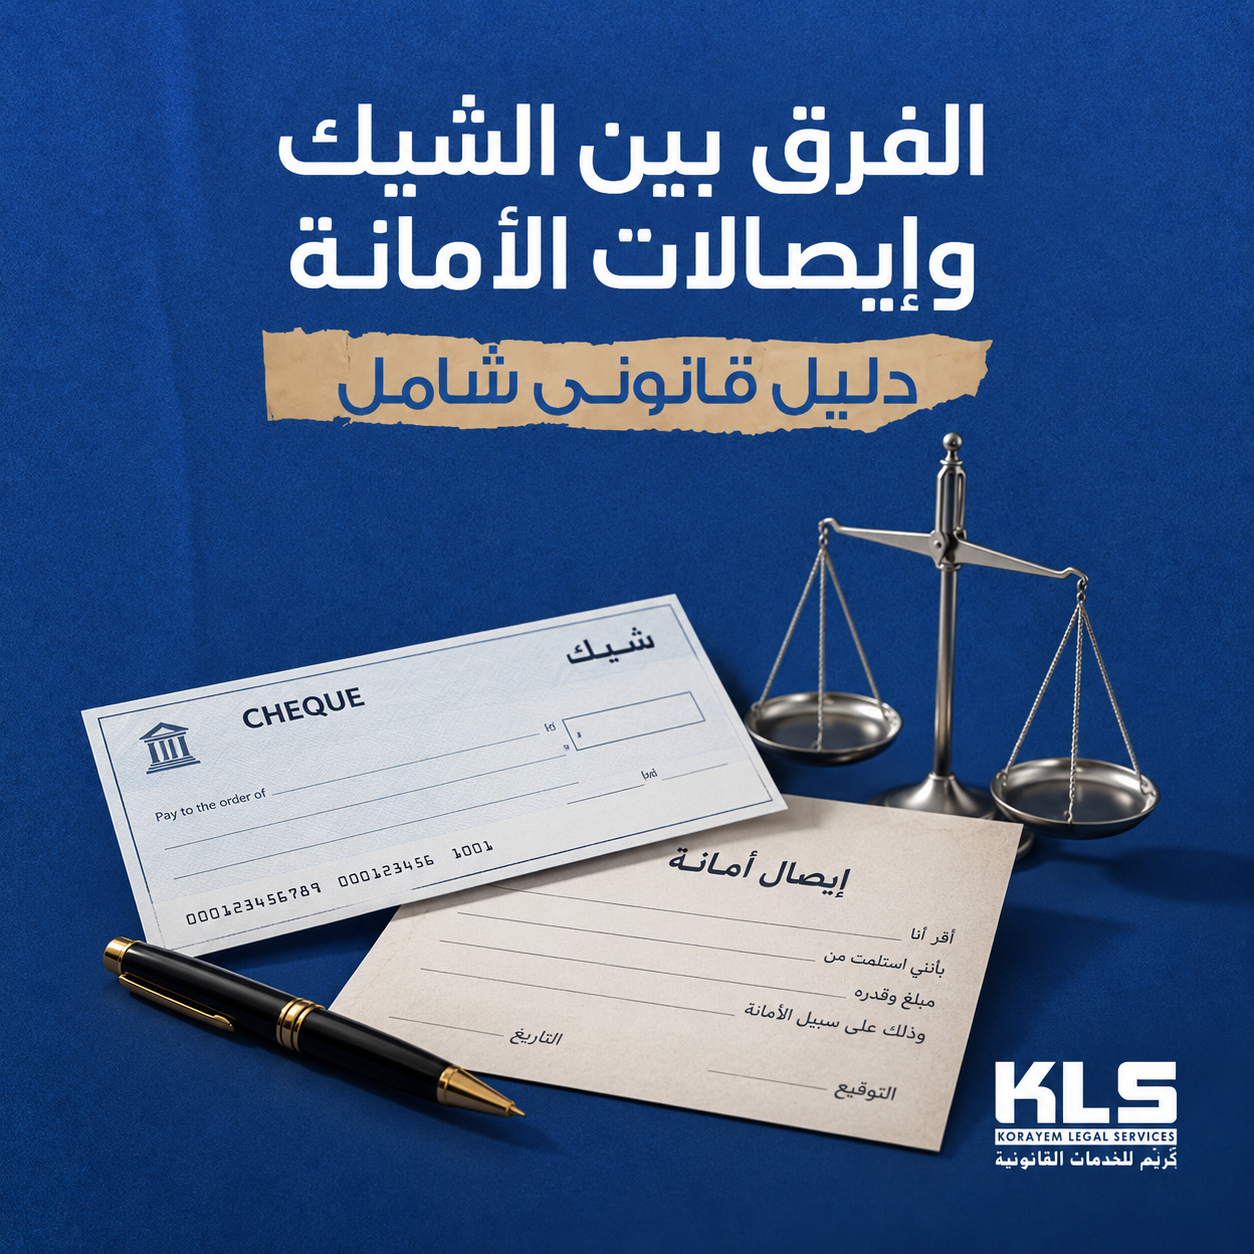
يخلط كثير من الناس بين الشيك وإيصال الأمانة، خصوصًا في المعاملات المالية اليومية، أو عند البيع بالتقسيط، أو ضمان سداد مبلغ معين، أو توثيق دين بين طرفين. ورغم أن الاثنين قد يُستخدمان عمليًا لإثبات التزام مالي، إلا أن الفرق بينهما كبير من الناحية القانونية والعملية.
فالشيك وإيصال الأمانة ليسا شيئًا واحدًا، ولا يترتب عليهما نفس الأثر القانوني دائمًا. الشيك له طبيعة مصرفية وتجارية، ويرتبط بالبنك والحساب البنكي. أما إيصال الأمانة فطبيعته مختلفة، لأنه يقوم غالبًا على فكرة تسليم مال أو شيء على سبيل الأمانة، ثم الالتزام برده أو تسليمه إلى شخص معين.
لذلك، فإن فهم الفرق بين الشيك وإيصال الأمانة يساعدك على اختيار الأداة الأنسب في التعامل، وتجنب الأخطاء التي قد تؤدي إلى نزاعات قانونية، سواء كنت دائنًا تريد ضمان حقك، أو مدينًا تريد حماية نفسك من إساءة استخدام المستند.
أولًا: ما هو الشيك؟
الشيك هو محرر مكتوب يتضمن أمرًا من شخص يُسمى الساحب إلى بنك يُسمى المسحوب عليه، بأن يدفع مبلغًا معينًا لشخص ثالث يُسمى المستفيد، أو لحامل الشيك، عند تقديمه للبنك.
بمعنى مبسط، الشيك هو وسيلة دفع من خلال البنك. فإذا كان لديك حساب بنكي، يمكنك تحرير شيك لشخص آخر، فيتوجه هذا الشخص إلى البنك لصرف المبلغ المكتوب في الشيك، بشرط توافر الرصيد وصحة البيانات والتوقيع.
الشيك في الأصل أداة وفاء، أي أنه يُستخدم لسداد مبلغ مستحق. لذلك، يجب أن يكون هناك رصيد كافٍ وقابل للسحب عند إصدار الشيك. وهنا يظهر أول فرق مهم بين الشيك وإيصال الأمانة؛ فالشيك مرتبط بالبنك وبوجود حساب ورصيد، أما إيصال الأمانة فلا يرتبط بالضرورة بأي حساب بنكي.
ثانيًا: ما هو إيصال الأمانة؟
إيصال الأمانة هو محرر يقر فيه شخص بأنه تسلم مبلغًا ماليًا أو شيئًا معينًا على سبيل الأمانة، ويلتزم برده أو تسليمه إلى شخص آخر أو إلى صاحبه، بحسب الصياغة والاتفاق.
في صورته الشائعة، يكون إيصال الأمانة بين ثلاثة أطراف: شخص سلّم المال، وشخص تسلم المال، وشخص ثالث يُفترض تسليم المال إليه. لكن في الواقع العملي، تُستخدم إيصالات الأمانة أحيانًا بين طرفين فقط، وهو ما قد يثير مشكلات قانونية بحسب طبيعة العلاقة والصياغة والوقائع.
إيصال الأمانة لا يحتاج إلى بنك، ولا يشترط وجود حساب مصرفي، ولا يُصرف من جهة مالية. هو مستند عرفي يُستخدم لإثبات واقعة تسلم مال أو التزام برده أو تسليمه.
وهنا يظهر فرق جوهري آخر بين الشيك وإيصال الأمانة: الشيك أمر موجه إلى بنك بالدفع، أما إيصال الأمانة فهو إقرار بتسلم مال أو شيء على سبيل الأمانة.
الفرق بين الشيك وإيصال الأمانة من حيث الطبيعة القانونية
من أهم الفروق بين الشيك وإيصال الأمانة أن كلًا منهما يقوم على فكرة قانونية مختلفة.
الشيك من الأوراق التجارية، وطبيعته الأساسية أنه أداة وفاء. أي أنه يُستخدم لدفع مبلغ مالي محدد عن طريق البنك. ولذلك، وجود البنك كطرف مسحوب عليه عنصر أساسي في الشيك.
أما إيصال الأمانة، فطبيعته تقوم على فكرة الأمانة. أي أن شخصًا تسلم مالًا أو شيئًا على سبيل الأمانة، ثم أصبح ملزمًا برده أو تسليمه وفقًا لما هو ثابت في الإيصال.
بالتالي، الشيك يرتبط بالوفاء والدفع المصرفي، بينما إيصال الأمانة يرتبط بتسلم مال أو شيء والتزام برده أو تسليمه. وهذا الفرق يؤثر على طريقة الإثبات، وطبيعة النزاع، والإجراءات التي قد تُتخذ عند الإخلال بالالتزام.
الفرق بين الشيك وإيصال الأمانة من حيث الأطراف
يتكون الشيك عادة من ثلاثة أطراف رئيسية:
- الساحب: وهو الشخص الذي يحرر الشيك ويوقع عليه.
- المسحوب عليه: وهو البنك الذي يصدر إليه أمر الدفع.
- المستفيد: وهو الشخص أو الجهة التي يصدر الشيك لصالحها.
أما إيصال الأمانة، فقد يكون في صورته التقليدية بين ثلاثة أطراف:
- المسلّم: وهو من سلّم المال أو الشيء.
- المستلم: وهو من تسلم المال أو الشيء على سبيل الأمانة.
- المستفيد أو الشخص الثالث: وهو من يُفترض تسليم المال أو الشيء إليه.
لكن في الواقع العملي، قد تُكتب إيصالات الأمانة بين طرفين فقط، مثل أن يقر شخص بأنه تسلم مبلغًا من شخص آخر على سبيل الأمانة. هذه الصياغة قد تكون محل نقاش أو نزاع بحسب تفاصيل الواقعة. إذن، عند المقارنة بين الشيك وإيصال الأمانة من حيث الأطراف، نجد أن الشيك لا يكتمل عمليًا دون البنك، أما إيصال الأمانة فلا يحتاج إلى بنك، بل يعتمد على علاقة التسليم والرد أو التسليم للغير.
الفرق بين الشيك وإيصال الأمانة من حيث الاستخدام
يُستخدم الشيك غالبًا في سداد مبالغ مالية، سواء في المعاملات التجارية أو المدنية. فقد يُستخدم في دفع ثمن بضاعة، أو مقابل خدمة، أو تسوية دين، أو سداد مستحقات بين شركات وأفراد.
أما إيصال الأمانة فيُستخدم غالبًا كوسيلة لإثبات تسلم مال أو شيء على سبيل الأمانة. لكن في الواقع العملي، يستخدمه البعض كوسيلة ضغط أو ضمان في البيع بالتقسيط أو المعاملات المالية، وهذا الاستخدام قد يسبب مشكلات إذا لم يكن معبرًا عن حقيقة الواقعة.
فإذا كان الشخص لم يتسلم مالًا فعلًا على سبيل الأمانة، وتم توقيعه على إيصال أمانة فقط كضمان، فقد يتحول الأمر إلى نزاع حول حقيقة العلاقة بين الطرفين.
لذلك، عند الاختيار بين الشيك وإيصال الأمانة، يجب ألا يكون القرار مبنيًا فقط على “أيهما أقوى؟”، بل على طبيعة العلاقة: هل هناك دفع عن طريق بنك؟ هل هناك تسلم أمانة حقيقي؟ هل الهدف سداد دين؟ هل الهدف ضمان أقساط؟ هل هناك عقد ينظم العلاقة الأصلية؟
الفرق بين الشيك وإيصال الأمانة من حيث البيانات المطلوبة
الشيك يحتاج إلى بيانات محددة حتى يكون واضحًا وقابلًا للتعامل، مثل:
اسم البنك، اسم المستفيد، مبلغ الشيك بالأرقام والحروف، تاريخ الإصدار، توقيع الساحب، وأي بيانات أخرى يتطلبها نموذج الشيك أو التعامل المصرفي.
أما إيصال الأمانة، فيجب أن يتضمن بيانات واضحة عن أطرافه، والمبلغ أو الشيء المسلم، وسبب التسليم أو طبيعته، والالتزام بالرد أو التسليم، وتوقيع المستلم، ويفضل أن تكون البيانات كاملة وواضحة دون فراغات أو كشط أو تعديل.
الفرق هنا أن بيانات الشيك مرتبطة بوظيفته كأداة دفع مصرفية، بينما بيانات إيصال الأمانة مرتبطة بإثبات واقعة التسلم والالتزام بالرد أو التسليم.
ولهذا، فإن أي خطأ في بيانات الشيك وإيصال الأمانة قد يسبب مشكلة. ففي الشيك، قد يؤدي الخطأ إلى رفض الصرف أو النزاع حول قيمته. وفي إيصال الأمانة، قد يؤدي الغموض إلى صعوبة إثبات حقيقة العلاقة أو طبيعة التسليم.
الفرق بين الشيك وإيصال الأمانة من حيث الصرف والتحصيل
الشيك يُقدم إلى البنك لصرف قيمته أو لتحصيلها. فإذا كان الرصيد كافيًا والتوقيع صحيحًا والبيانات سليمة، يمكن للبنك صرف المبلغ للمستفيد أو اتخاذ إجراءات التحصيل حسب الحالة.
أما إيصال الأمانة فلا يُصرف من بنك. لا يمكن لحامل إيصال الأمانة أن يتوجه إلى البنك ليحصل على المبلغ. بل إذا امتنع الموقع على الإيصال عن رد المال أو تنفيذ التزامه، فقد يحتاج الطرف الآخر إلى اتخاذ إجراءات قانونية لإثبات حقه والمطالبة به.
إذن، من حيث التحصيل، الشيك أداة أكثر ارتباطًا بالنظام المصرفي، بينما إيصال الأمانة مستند إثبات والتزام لا يتحول إلى مبلغ قابل للصرف مباشرة من البنك. وهذا من أهم الفروق العملية بين الشيك وإيصال الأمانة، خصوصًا لمن يظن أن إيصال الأمانة يصرف مثل الشيك، وهذا غير صحيح.
الفرق بين الشيك وإيصال الأمانة من حيث المخاطر
كل من الشيك وإيصال الأمانة له مخاطر مختلفة.
مخاطر الشيك
- استخدام الشيك كضمان رغم أن طبيعته الأصلية أداة وفاء.
- اختلاف التوقيع عن التوقيع المعتمد لدى البنك.
- ترك بيانات فارغة مثل اسم المستفيد أو المبلغ.
- وجود كشط أو تعديل في بيانات الشيك.
- فقدان الشيك أو إساءة استخدامه.
- إصدار شيك دون رصيد كافٍ.
مخاطر إيصال الأمانة
- استخدامه كضمان دون وجود واقعة تسليم أمانة حقيقية.
- عدم وجود مستندات تؤيد العلاقة الأصلية بين الأطراف.
- كتابة مبلغ غير حقيقي أو لا يعبر عن معاملة فعلية.
- غياب بيانات الأطراف أو عدم وضوحها.
- التوقيع على إيصال أمانة على بياض.
- وجود كشط أو تعديل في الإيصال.
لذلك، لا يمكن القول إن أحدهما آمن دائمًا والآخر خطر دائمًا. الأمان القانوني في الشيك وإيصال الأمانة يعتمد على صحة الصياغة، وصدق العلاقة، واكتمال البيانات، ووجود مستندات داعمة.
أيهما أقوى: الشيك أم إيصال الأمانة؟
هذا السؤال شائع جدًا، لكنه يحتاج إلى دقة. لا توجد إجابة واحدة تصلح لكل الحالات. فالقوة القانونية لأي مستند تعتمد على ظروف تحريره، وصحة بياناته، وطبيعة العلاقة بين الأطراف، ومدى وجود مستندات تؤيد الحق.
الشيك قد يكون مناسبًا إذا كانت المعاملة قائمة على دفع مبلغ محدد من خلال البنك، وكان لدى الساحب حساب ورصيد كافٍ. أما إيصال الأمانة فقد يكون مناسبًا إذا كانت هناك واقعة تسليم مال أو شيء على سبيل الأمانة، مع التزام برده أو تسليمه.
لكن الخطأ الشائع هو استخدام أي منهما في غير غرضه. فالبعض يستخدم الشيك كضمان فقط، والبعض يستخدم إيصال الأمانة لإثبات دين عادي دون وجود أمانة حقيقية. هذه الاستخدامات قد تؤدي إلى نزاعات قانونية معقدة.
لذلك، بدلًا من سؤال: أيهما أقوى بين الشيك وإيصال الأمانة؟ الأفضل أن تسأل: ما الأداة القانونية المناسبة لطبيعة معاملتي؟
متى تختار الشيك؟
قد يكون الشيك مناسبًا في الحالات التي يكون فيها المطلوب سداد مبلغ مالي محدد عن طريق البنك، خاصة في المعاملات التجارية أو بين الشركات أو عند الرغبة في استخدام أداة دفع مصرفية واضحة. مثال: شركة اشترت بضاعة من مورد، واتفقت معه على سداد مبلغ محدد، فأصدرت شيكًا بقيمة البضاعة لصالح المورد. في هذه الحالة، الشيك يعبر عن أمر دفع من حساب الشركة إلى المستفيد، بشرط توافر الرصيد وصحة البيانات.
لكن يجب الحذر من إصدار شيك دون رصيد، أو توقيع شيك على بياض، أو استخدام الشيك كأداة ضمان دون فهم الأثر القانوني لذلك.
متى تختار إيصال الأمانة؟
قد يكون إيصال الأمانة مناسبًا إذا كانت هناك واقعة حقيقية لتسلم مال أو شيء على سبيل الأمانة، مع التزام برده أو تسليمه إلى شخص معين. مثال: شخص تسلم مبلغًا من آخر لتوصيله إلى طرف ثالث، وحرر إيصال أمانة يثبت استلامه لهذا المبلغ والتزامه بتسليمه. في هذه الحالة، إيصال الأمانة يعبر عن علاقة أمانة، وليس مجرد وعد بسداد دين.
لكن لا يُنصح بالتوقيع على إيصال أمانة إذا لم تكن هناك واقعة تسلم حقيقية، ولا يُنصح بترك بياناته فارغة، أو استخدامه كوسيلة ضغط في علاقة مالية غير واضحة.
مقارنة بين الشيك وإيصال الأمانة
| وجه المقارنة | الشيك | إيصال الأمانة |
| الطبيعة | أداة وفاء مصرفية وتجارية | مستند يثبت تسلم مال أو شئ على سبيل الأمانة |
| البنك | البنك طرف أساسي كمسحوب عليه | لا يوجد بنك كطرف |
| طريقة الحصول على المبلغ | يقدم للبنك للصرف أو التحصيل | يتم الرجوع قانونيًا عند عد الرد أو التسليم |
| الأطراف | البنك، الساحب، المستفيد | المسلم، المستلم، وقد يوجد طرف ثالث |
| الاستخدام | سداد مبلغ مالي | إثبات تسلم أمانة والالتزام برد الأمانة |
| الخطورة | شيك دون رصيد | توقيع على بياض أو دون واقعة أمانة |
هل يمكن استبدال الشيك بإيصال أمانة؟
ليس دائمًا. لأن الشيك وإيصال الأمانة ليسا بديلين متطابقين. قد يحقق كل منهما غرضًا معينًا، لكن استخدام أحدهما بدل الآخر دون فهم قد يؤدي إلى نتيجة غير مناسبة.
إذا كان الهدف هو سداد مبلغ عن طريق البنك، فالشيك قد يكون الأداة الأقرب. أما إذا كانت هناك واقعة تسلم مال أو شيء على سبيل الأمانة، فقد يكون إيصال الأمانة مناسبًا بشرط أن يعبر عن الحقيقة.
أما إذا كان الهدف هو ضمان أقساط أو دين أو التزام مستقبلي، فيجب التفكير في وسيلة قانونية مناسبة، مثل عقد واضح، أو سندات، أو ضمانات أخرى، حسب طبيعة المعاملة. تحديد الأداة المناسبة يحتاج إلى فهم دقيق للواقعة، وليس مجرد اختيار المستند الأقوى.
متى تحتاج إلى محامٍ عند التعامل مع الشيك وإيصال الأمانة؟
تحتاج إلى استشارة قانونية في عدة حالات، منها:
- إذا كان هناك إيصال أمانة لا يعبر عن واقعة تسليم حقيقية.
- إذا طُلب منك التوقيع على شيك أو إيصال أمانة على بياض.
- إذا كان المستند سيُستخدم كضمان لأقساط أو دين.
- إذا كان هناك شيك مرفوض أو غير قابل للصرف.
- إذا كنت لا تعرف الأداة الأنسب لمعاملتك.
- إذا وُجد كشط أو تعديل في المستند.
- إذا كان المبلغ كبيرًا.
إذا كنت تريد حماية نفسك قبل التوقيع أو قبل تسليم المستند للطرف الآخر. في هذه الحالات، يمكن لمكتب كُريم للخدمات القانونية مساعدتك في مراجعة المستند، وتحديد المخاطر، واختيار الإجراء الأنسب وفقًا للقانون المصري.
خلاصة: ما الفرق بين الشيك وإيصال الأمانة؟
الفرق بين الشيك وإيصال الأمانة أن الشيك أداة وفاء موجهة إلى البنك لدفع مبلغ معين للمستفيد، بينما إيصال الأمانة مستند يثبت تسلم مال أو شيء على سبيل الأمانة مع الالتزام برده أو تسليمه.
الشيك يرتبط بالحساب البنكي والرصيد والتوقيع المعتمد، أما إيصال الأمانة فيرتبط بواقعة التسلم والأمانة وصحة العلاقة بين الأطراف.
لا يوجد مستند أفضل بشكل مطلق. الأفضل هو المستند المناسب لطبيعة المعاملة. فإذا استخدمت الشيك في غير موضعه، أو وقعت إيصال أمانة دون وجود أمانة حقيقية، فقد تدخل في نزاع قانوني كان يمكن تجنبه من البداية.
لذلك، قبل الاختيار بين الشيك وإيصال الأمانة، راجع طبيعة العلاقة، وقيمة المبلغ، والغرض من المستند، وهل توجد مستندات أخرى تثبت الاتفاق. وإذا كانت المعاملة مهمة أو محل شك، فالأفضل حجز استشارة مع مكتب كُريم للخدمات القانونية قبل التوقيع أو اتخاذ أي إجراء.